181930 (596561), страница 7
Текст из файла (страница 7)
Основной расход топлива происходит на маневровых работах на станциях, входящих в зону действия депо, так как на маневровых работах используются тепловозы, работающие на дизельном топливе, темп роста затрат по топливу составил 152,2%.
Достаточно резкое увеличение затрат на ремонт подвижного состава, включаемых в категорию прочие материальные затраты, связан с увеличением программы ремонта локомотивов на базе Тихорецкого локомотивного депо, темп прироста составил 85,4%. Отчисления на амортизацию занимают значительную долю в затратах депо. В 2007 году эта величина составила 34350 тыс.руб., т.е. темп прироста - 37,1% к уровню 2004 года.
В таблице 2.6 представлена структура эксплуатационных расходов по элементам затрат.
Таблица 2.6 – Структура эксплуатационных расходов по элементам затрат
| Наименование расходов | Годы | |||||||
| 2005 | 2006 | 2007 | ||||||
| тыс.руб. | процент | тыс.руб. | процент | тыс.руб. | процент | |||
| Материальные затраты Топливо Электроэнергия Затраты на оплату труда Отчисления на социальные нужды Пр.мат.затраты Амортизация Прочие затраты Всего по элементам затрат | 51929 46289 66262 85402 30204 20828 25047 1280 327241 | 15,9 14,1 20,2 26,1 9,2 6,4 7,7 0,4 100 | 85203 48986 92061 116626 37352 40908 24098 1953 447187 | 19,1 10,9 20,6 26,1 8,4 9,1 5,4 0,4 100 | 66393 70439 111657 138796 34273 38614 34350 2823 497345 | 13,3 14,2 22,4 27,9 6,9 7,8 6,9 0,6 100 | ||
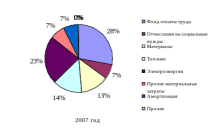
Рисунок 2.9 – Структура эксплуатационных затрат депо по элементам, проценты
Максимальный удельный вес в структуре эксплуатационных расходов приходится, как и у большинства предприятий железнодорожного транспорта, на фонд оплаты труда – 27,9%, отчисления на социальные нужды составили как следствие 6,9% в 2007 году. Расходы по электроэнергии и топливу на тягу поездов составляют 22,4% и 14,2% соответственно. Амортизация составляет в общих расходах предприятия 6,9%, а прочие материальные затраты – 7,8%.
2.3 Оценка эффективности управления имуществом Кавказского локомотивного депо
В условиях продолжающегося реформирования железнодорожного транспорта большое значение приобретают вопросы эффективного вложения капитала и, прежде всего, в имущество предприятия. Получение прибыли от эффективного вложения капитала - это результат правильных решений о пропорциях вложения капитала в основные и оборотные фонды. При этом эффективное управление капиталом, вложенным в имущество предприятия, предполагает наличие представления о показателях, которые дают количественную оценку использования основных и оборотных фондов.
Целью оценки эффективности использования основных средств, оценки физического состояния основных средств железнодорожного транспорта является выработка стратегии в области обновления и развития материально–технической базы в целом ОАО «РЖД», его филиалов и отдельно структурных подразделений.
Инвентарным объектом основных средств признается объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций. Единицей бухгалтерского учета основных средств является инвентарный объект.
Основные средства принимаются к учету по первоначальной стоимости. Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление. Фактическими затратами на приобретение, сооружение и изготовление основных средств являются:
- суммы, уплачиваемые в соответствии с договором поставщику;
- суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
- суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
- иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств, в том числе затраты на доставку объектов и приведение их в состояние, пригодное для использования /34/.
В соответствии с Федеральным законом от 27.02.2004г. № 29–ФЗ «Об особенностях управления и распоряжения имуществом железнодорожного транспорта», Положением по бухгалтерскому учету ПБУ 6/01, утвержденным приказом Минфина России от 30 марта 2001 года, первоначальной стоимостью основных средств, внесенных в уставный капитал ОАО «РЖД», признается их остаточная стоимость по данным бухгалтерского учета, по которым они числились на балансах организаций федерального железнодорожного транспорта на момент подписания сводного передаточного акта на имущество и обязательства организаций федерального железнодорожного транспорта, передаваемого в качестве вклада в уставный капитал ОАО «РЖД».
Стоимость объектов основных средств погашается посредством начисления амортизации. Начисление амортизации в Тихорецком локомотивном депо производится линейным способом. При этом способе годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости или текущей стоимости (в случае проведения переоценки) объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта. В течение отчетного года амортизационные отчисления по объектам основных средств исчисляются ежемесячно в размере 1/12 годовой суммы.
Сроки полезного использования внесенных в уставный капитал ОАО «РЖД» и принимаемых к бухгалтерскому учету в ОАО «РЖД» основных средств определяются в соответствии с постановлением Правительства РФ от 1.01.2002г. №1 «О классификации основных средств, включаемых в амортизационные группы», указанием МПС России от 2.04.2002 № И–283у с учетом их физического износа.
Начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности предприятия в отчетном периоде и отражается в бухгалтерском учете отчетного периода. Суммы начисленной амортизации по объектам основных средств отражаются в учете путем накопления соответствующих сумм на отдельном счете. Стоимость объекта основных средств, который выбывает или постоянно не используется для производства продукции, выполнения работ и оказания услуг, подлежит списанию. Анализ наличия и движения основных фондов на любом предприятии железнодорожного транспорта производится согласно приложению к бухгалтерскому балансу – формы № 5.
Таблица 2.7 – Движение основных средств депо за 2005 год тысяч рублей
| Наименование показателя | Остаток на начало года | Поступило | Выбыло | Остаток на конец года |
| Здания | 37069 | 93 | 162 | 37000 |
| Сооружения | 58697 | 0 | 108 | 58589 |
| Машины и оборудование | 84270 | 9947 | 2750 | 91467 |
| Транспортные средства | 12919 | 0 | 0 | 12919 |
| Производственный инвентарь | 889 | 296 | 323 | 862 |
| Всего основных средств, в том числе | 193844 | 10336 | 3343 | 200837 |
| производственные | 189607 | 10336 | 3343 | 196600 |
| непроизводственные | 4237 | 0 | 0 | 4237 |
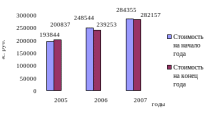
В 2005 году наличие на начало года основных средств составляло 193844 тысяч рублей, в результате движения основных средств (поступления и выбытия), на конец 2004 года первоначальная стоимость основных средств составила 200837 тысяч рублей. Поступление в целом составило 10336 тыс.руб., выбытие – соответственно 3343 тыс.руб. Наибольшее движение имущества наблюдалось по категории машин и оборудования, которых поступило на сумму 9947 тыс.руб и выбыло – 2750 тыс.руб. (таблица 2.7).
Таблица 2.8 – Движение основных средств депо за 2006 год тысяч рублей
| Наименование показателя | Остаток на начало года | Поступило | Выбыло | Остаток на конец года |
| Здания | 42193 | 0 | 679 | 41514 |
| Сооружения | 69700 | 43 | 3627 | 66116 |
| Машины и оборудование | 113434 | 7401 | 1124 | 119711 |
| Транспортные средства | 21651 | 215 | 11557 | 10309 |
| Производственный инвентарь | 1566 | 115 | 78 | 1603 |
| Всего основных средств, в том числе | 248544 | 7774 | 17065 | 239253 |
| производственные | 245131 | 7774 | 17065 | 235840 |
| непроизводственные | 3413 | 0 | 0 | 3413 |
В 2006 году стоимость основных средств на начало года составляла 248544 тысяч рублей, в результате поступления и выбытия, на конец 2005 года первоначальная стоимость основных фондов составила 239253 тысяч рублей. Наибольшее выбытие наблюдалось по категории транспортных средств – 11557 тыс.руб. (таблица 2.8). В 2007 году наличие на начало года основных средств Кавказского локомотивного депо составило 284355 тысяч рублей, в результате движения основных средств, на конец 2006 года первоначальная стоимость основных средств составила 282157 тысяч рублей. Машин и оборудования поступило за исследуемый год на сумму 9169 тыс.руб. и выбыло – 8349 тыс.руб. На конец года основные средства производственного назначения составили 282157 тыс.руб., основных средств непроизводственного назначения в депо не имеется (таблица 2.9).
Таблица 2.9 – Движение основных средств депо за 2007 год тысяч рублей
| Наименование показателя | Остаток на начало года | Поступило | Выбыло | Остаток на конец года |
| Здания | 48753 | - | 2815 | 45938 |
| Сооружения | 82039 | - | 121 | 81918 |
| Машины и оборудование | 138053 | 9169 | 8349 | 138873 |
| Транспортные средства | 14112 | 260 | 249 | 14123 |
| Производственный инвентарь | 1398 | 195 | 288 | 1305 |
| Всего основных средств, в том числе | 284355 | 9624 | 11822 | 282157 |
| производственные | 280943 | 9624 | 8410 | 282157 |
| непроизводственные | 3412 | - | 3412 | - |