181930 (596561), страница 3
Текст из файла (страница 3)
Управление денежными средствами имеет такое же значение, как и управление запасами и дебиторской задолженностью. Сумма денежных средств, которая необходима хорошо управляемому предприятию, - это по сути дела страховой запас, предназначенный для покрытия кратковременной несбалансированности денежных потоков (рисунок 1.3). Поскольку денежные средства, находясь в кассе или на счетах в банке, не приносят дохода, их нужно иметь в наличии на уровне безопасного минимума. Наличие больших остатков денег на протяжении длительного времени может быть результатом неправильного использования оборотного капитала./13/.
Для того, чтобы деньги работали на предприятие, необходимо их пускать в оборот с целью получения прибыли:
- расширять свое производство, прокручивая их в цикле оборотного капитала;
- инвестировать в доходные проекты других субъектов хозяйствования с целью получения выгодных процентов;
- уменьшать величину кредиторской задолженности с целью сокращения расходов по обслуживанию долга;
- обновлять основные фонды, приобретать новые технологии и т.д.
Денежная наличность на счетах в банке обусловливается уровнем несбалансированности денежных потоков, то есть притоком и оттоком денег. Превышение притоков над оттоками увеличивает остаток свободной денежной наличности, и наоборот, превышение оттоков над притоками приводит к нехватке денежных средств и увеличению потребности в кредите.
Оборотные фонды и фонды обращения возобновляются после каждого производственного цикла. Между ними существует тесная связь - оборотные превращаются в процессе производства в фонды обращения (готовую продукцию, затем в денежные средства), а денежные средства, вырученные от реализации продукции, превращаются в элементы оборотных фондов - сырье, топливо и т.п.
Основное назначение средств, авансированных в оборотные производственные фонды, заключается в обеспечении непрерывного и ритмичного процесса производства предприятия. Основное назначение фондов обращения состоит в обеспечении ресурсами процесса обращения.
-
Показатели эффективности управления капиталом, вложенным в имущество предприятия
Бизнес в любой сфере деятельности начинается с капитала, т.е. определенной суммы денежной наличности, за счет которой приобретается необходимое количество ресурсов, организовывается процесс производства и сбыта продукции.
Заготовительная
стадия
Производственная
стадия
Сбытовая
стадия
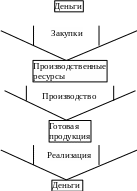
Рисунок 1.4 - Стадии кругооборота капитала предприятия
Капитал в процессе своего движения проходит последовательно три стадии кругооборота: заготовительную, производственную и сбытовую (рисунок 1.4).
На первой стадии предприятие приобретает необходимые ему основные фонды, производственные запасы, на второй - часть средств в форме запасов поступают в производство, а часть используется на оплату труда работников, выплату налогов, платежей по социальному страхованию и другие расходы. Заканчивается эта стадия выпуском готовой продукции. На третьей стадии готовая продукция реализуется и на счет предприятия поступают денежные средства, причем, как правило, больше первоначальной суммы на величину полученной прибыли от бизнеса.
Следовательно, чем быстрее капитал совершит кругооборот, тем больше предприятие получит и реализует продукции при одной и той же первоначальной сумме капитала за определенный отрезок времени. Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния предприятия./15/.
Достигнутый в результате ускорения оборачиваемости эффект выражается в первую очередь в увеличении выпуска продукции без дополнительного привлечения финансовых ресурсов. Кроме того, за счет ускорения оборачиваемости капитала происходит увеличение суммы прибыли, так как обычно к исходной денежной форме он возвращается с приращением.
Если производство и реализация продукции являются убыточными, то ускорение оборачивается средств ведет к ухудшению финансовых результатов и "проеданию" капитала. Отсюда следует, что необходимо стремиться не только к ускорению движения капитала на всех стадиях кругооборота, но и к его максимальной отдаче, которая выражается в увеличении суммы прибыли на один рубль капитала.
Повышение доходности капитала, вложенного в имущество предприятия, достигается рациональным и экономным использованием всех ресурсов, недопущением их перерасхода, потерь на всех стадиях кругооборота. В результате капитал вернется к своему исходному состоянию в большей сумме, то есть с прибылью.
Таким образом, эффективность использования капитала характеризуется его доходностью (рентабельностью) - отношением суммы прибыли к среднегодовой сумме основного и оборотного капитала.
Для характеристики интенсивности использования капитала рассчитывается коэффициент его оборачиваемости (отношение выручки от реализации продукции, работ и услуг к среднегодовой стоимости капитала).
Обратным показателем коэффициента оборачиваемости капитала является капиталоёмкость (отношение среднегодовой суммы капитала к сумме выручки)./16/.
В
заимосвязь между показателями рентабельности совокупного капитала и его оборачиваемости выражается следующим образом:
Иными словами, рентабельность активов (ROA) равна произведению рентабельности продаж (Rрп) и коэффициента оборачиваемости капитала (Коб):
ROA = Коб  Rрп (1.2)
Рентабельность капитала, характеризующая соотношение прибыли и капитала, используемого для получения этой прибыли, является одним из наиболее ценных и наиболее широко используемых показателей эффективной деятельности субъекта хозяйствования. Этот показатель позволяет аналитику сравнить его значение с тем, которое было бы при альтернативном использовании капитала. Он используется для оценки качества и эффективного управления капиталом предприятия; оценки способности предприятия получать достаточную прибыль на инвестиции; прогнозирования величины прибыли.
Основная концепция расчета рентабельности довольно проста, однако существуют различные точки зрения относительно инвестиционной базы данного показателя.
Прибыль на общую сумму активов наилучший показатель, отражающий эффективность деятельности предприятия. Он характеризует доходность всех активов, вверенных руководству, независимо от источника их формирования.
В ряде случаев при расчете ROA из общей суммы активов исключают непроизводственные активы (избыточные основные средства и запасы, нематериальные активы, расходы будущих периодов и др.). Это исключение делают для того, чтобы не возлагать на руководство ответственность за получение прибыли на активы, которые явно этому не способствуют. Данный подход полезен при использовании ROA в качестве инструмента внутреннего управления и контроля и не годится для оценки эффективности предприятия в целом. Акционеры и кредиторы вверяют свои средства руководству предприятия не для того, чтобы оно вкладывало их в активы, которые не приносят прибыли. Если же есть причины, чтобы вложить капитал в такие активы, то нет повода исключать их из инвестиционной базы при расчете ROA.
Существуют разные мнения и о том, следует ли амортизируемое имущество (основные средства, нематериальные активы) включать в инвестиционную базу при расчете ROA по первоначальной или остаточной стоимости. Несомненно, если оценивать эффект только основного капитала, то среднегодовая сумма амортизируемого имущества должна определяться по первоначальной стоимости. Если же оценивать эффективность всего совокупного капитала, то стоимость амортизируемых активов в расчет надо принимать по остаточной стоимости, так как сумма начисленной амортизации находит отражение по другим статьям баланса (остатки свободной денежной наличности, незавершенного производства, готовой продукции, расчеты с дебиторами по неоплаченной продукции).
Второй вопрос, который возникает при определении рентабельности капитала - какую прибыль брать в расчет: балансовую (валовую), прибыль от реализации продукции или чистую прибыль. В данном случае также надо учитывать инвестиционную базу капитала.
Если определяем рентабельность всех активов, то в расчет принимается вся балансовая прибыль, которая включает в себя прибыль от реализации продукции, имущества и внереализационные результаты (доходы от долгосрочных и краткосрочных финансовых вложений, от участия в совместных предприятиях и прочих финансовых операций).
Соответственно и выручка при определении оборачиваемости всех активов должна включать в себя не только ее сумму от реализации продукции, но и выручку от реализации имущества, ценных бумаг и т.д.
Для расчета рентабельности функционирования капитала в основной деятельности берется прибыль только от реализации продукции, работ и услуг, а в качестве инвестиционной базы - сумма активов за вычетом долгосрочных и краткосрочных финансовых вложений, не установленного оборудования, остатков незаконченного капитального строительства и т.д.
Рентабельность производственного капитала рассчитывается отношением прибыли от реализации продукции к среднегодовой сумме амортизируемого имущества и материальных текущих активов.
Для обобщающей характеристики эффективности использования основных средств служат показатели рентабельности (отношение прибыли к среднегодовой стоимости основных производственных фондов), фондоотдачи (отношение стоимости произведенной или реализованной продукции после вычета НДС, акцизов к среднегодовой стоимости основных производственных фондов), фондоемкости (обратный показатель фондоотдачи), удельных капитальных вложений на один рубль прироста продукции./29/. Рассчитывается также относительная экономия основных фондов:
± Эопф = ОПФ1 − ОПФ0 IВП, (1.3)
где ОПФ0,ОПФ1-соответственно среднегодовая стоимость основных производственных фондов в базисном и отчетном годах;
IВП - индекс объема производства продукции.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Взаимосвязь этих показателей можно представить следующим образом:
Rопф = 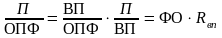 или(1.4)
Rопф = 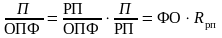 ,(1.5)
где Rопф - рентабельность основных производственных фондов;
П - прибыль от реализации продукции;
ОПФ - среднегодовая стоимость основных производственных фондов;
ВП, РП - стоимость произведенной или реализованной продукции;
ФО - фондоотдача;
Rвп, Rрп - рентабельность произведенной продукции.
На изменение уровня фондоотдачи капитала, вложенного в имущество, в свою очередь оказывает влияние ряд факторов. Факторы, определяющие рентабельность основных фондов, показаны на рисунке 1.4.
Размер производственных запасов в стоимостном выражении может изменяться как за счет количественного, так и стоимостного (инфляционного) факторов.
Расчет влияния количественного (К) и стоимостного (У) факторов на изменение суммы запасов (З) по каждому виду осуществляется способом абсолютных разниц:
Зк = (К1 − К0 ) Ц0 , ΔЗц = К1 (Ц1 − Ц0). (1.6)
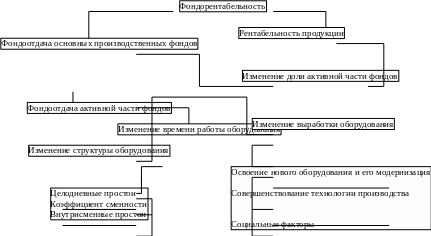
Рисунок 1.4 - Схема факторной модели фондорентабельности
П
ериод оборачиваемости запасов (сырья и материалов) равен времени хранения их на складе от момента поступления до передачи в производство. Чем меньше этот период, тем меньше при прочих равных условиях производство - коммерческий цикл. Он определяется следующим образом:
средняя величина стоимости запасов дни периода
П з = (1.7)
величина стоимости использования запасов
Продолжительность нахождения капитала в готовой продукции (П г.п.) равна времени хранения готовой продукции на складах с момента поступления их производства до отгрузки покупателя:
средняя величина готовой продукции дни периода
П гп = (1.8)
стоимость выпущенной из производства готовой продукции
Продолжительность производственного цикла равна времени, в течение которого из сырья производятся готовые товары:
средняя величина стоимости производства дни периода
П нп = (1.9)
себестоимость реализованной продукции