182848 (629648), страница 8
Текст из файла (страница 8)
Q – годовой объем производства продукции при работе на полную мощность, тыс.изд.;
Спост – условно-постоянные издержки в составе полной себестоимости продукции (накладные периодические расходы, коммерческие затраты и амортизационные отчисления), тыс.д.е.
Спер - условно-переменные издержки в составе полной себестоимости продукции (производственные расходы), тыс.д.е.
Ц – оптовая цена продукции, д.е.
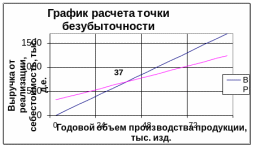
График для определения точки безубыточности строится следующим образом: по оси абсцисс откладываются годовые объемы производства продукции в натуральном выражении (Q), по оси ординат – годовая выручка от реализации продукции (ВР) и полная себестоимость (С). В принятой системе координат строятся зависимости ВР = f (Q) и С = f (Q).
Тот объем производства продукции, который будет соответствовать точке пересечения зависимостей, и составит критический объем производства, т.е. определит точку безубыточности.
Расчет 31. Для определения точки безубыточности расчетным методом воспользуемся данными табл.24. При работе на полную мощность (Q=90 тыс.изд.) условно-постоянные расходы в составе себестоимости продукции составляют:
Спост = 219+24+77=320 тыс.д.е.
условно-переменные:
Спер = 564+190+166=920 тыс.д.е.,
а на единицу продукции:
920/90=10,23 д.е.
По данным расчета 22 цена продажи продукции (без косвенных налогов) равна 19 д.е.
Тогда критический объем производства продукции составит:
Q = 320/(19-10,23) = 37 тыс. изд.
Определение точки безубыточности графическим способом показано на рис.1.
Рис.1. График расчета точки безубыточности
Заключение
В последнем разделе курсовой работы представляется финансовый профиль проекта и его основные технико-экономические показатели, а также делается вывод о практической целесообразности реализации проекта.
Финансовый профиль проекта позволяет наглядно проиллюстрировать процесс его осуществления. При помощи графика развития проекта можно проследить динамику накопления чистого дохода предприятия и установить срок окупаемости инвестиций. При этом наглядную графическую интерпретацию получают такие показатели, как интегральный экономический эффект (ЧТС) и максимальный денежный отток.
Технико-экономические показатели проекта принимаются по результатам выполненных ранее расчетов.
Для подтверждения экономической целесообразности инвестирования проекта можно в целях сравнения определить доход инвестора от вложения своих средств в банковский депозит за время Т по формуле:
ДТ = (Куч* i /100)*
где ДТ – доход от вложения средств инвестора в банковский депозит под "i" процентов годовых, тыс.д.е..;
Куч – учредительский капитал (собственные вложения инвестора в проект), тыс.д.е..;
qt – коэффициент приведения;
Т – срок осуществления проекта, лет.
Расчет 32. Финансовый профиль проекта показан на рис.2, а основные технико-экономические показатели приведены в табл.35.
По формуле 10 определим доход инвестора в случае помещения своих средств в банковский депозит на 10 лет:
ДТ = (346*10/100)*6,14 = 212 тыс.д.е.
Таким образом, по значениям интегрального экономического эффекта и индекса доходности инвестиционный проект является прибыльным (ЧТС>0, ИД>1). Причем величина чистого дисконтированного дохода от осуществления проекта более чем в 4,5 раза превышает депозитный доход (1005:212), что подтверждает экономическую целесообразность вложения средств в осуществление проекта.
С учетом дисконтирования срок окупаемости инвестиций наступит на 5-м году реализации проекта.
Полученные достаточно высокие показатели эффективности инвестиционного проекта еще не свидетельствуют о практической его реализации, т.к. основным условием реальной осуществимости проекта является положительное сальдо денежной наличности на любом шаге расчета.
По данным табл.28 кассовое сальдо в каждом году реализации проекта имеет положительный результат, что свидетельствует о финансовой обеспеченности проекта на весь период его осуществления и окончательно подтверждает реальность инвестиционного проекта и практическую возможность его реализации в предложенном виде.
Список литературы
1. Воронов К.И Оценка экономической состоятельности инвестиционных проектов//Финансовая газета. 1993. № 49-54, 1994. № 1-7.
2. Зайцев Н.Л.Экономика промышленного предприятия: Учебник. М.: ИНФРА-М,.1998, 336 с.
3. Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования. М.: Информэлектро,1994,80 с.
4. Рогинский Ф.Н. Экономическая эффективность капитальных вложений в лесном комплексе: Методическая разработка для студентов специальности 06.08.06. Екатеринбург,1985. 22 с.
5. Технико-экономическое обоснование инвестиционного проекта. Учебное пособие по дисциплине "Экономика предприятия и предпринимательства"/Л.В. Дистергефт, А.Д. Выварец. Екатеринбург: Издательство УГТУ, 1997, 55 с.