162683 (595413), страница 9
Текст из файла (страница 9)
2. Немаловажен показатель, который характеризует длительность погашения дебиторской задолженности (в днях), это оборачиваемость средств в расчетах, он рассчитывается по формуле:
 , (2.13)
где Кос – коэффициент оборачиваемости средств в расчетах, обороты;
360 – количество дней в году.
3. Оборачиваемость кредиторской задолженности (в днях) можно рассчитать по формуле:
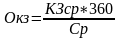 , (2.14)
где КЗср – средняя кредиторская задолженность, руб.;
Ср – себестоимость реализации, руб.
-
Оборачиваемость собственного капитала позволяет оценить эффективность использования предприятием собственного капитала. Значение данного показателя можно найти по формуле;
 , (2.15)
где СКср – средняя величина собственного капитала, руб.;
ВД – валовой доход, руб.
-
Коэффициент устойчивости экономического роста находим по формуле 2.16.
 , (2.16)
где ЧП – чистая прибыль, руб.;
СК – величина собственного капитала, руб.
-
Эффективность использования всего капитала предприятия оценивается с помощью показателя оборачиваемости совокупного капитала:
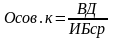 , (2.17)
где ВД – валовой доход, руб.;
ИБср – средняя величина итога баланса, руб.
-
Характеристикой эффективности управления служит рентабельность продукции:
 , (2.18)
где Пр – прибыль от реализации, руб.;
ВД – валовой доход, руб.
-
Эффективность затрат на основной вид деятельности и на другие ее виды позволяет сравнить показатель рентабельности основной деятельности, значение которого можно рассчитать по формуле:
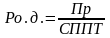 , (2.19)
где СППТ – затраты на производство и реализацию продукции, руб.;
Пр – прибыль от реализации, руб.
-
Рентабельность совокупного капитала вычисляют по формуле:
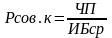 , (2.20)
где ЧП – чистая прибыль, руб.;
ИБср – средняя величина итога баланса, руб.
Расчеты по вышеперечисленным коэффициентам представлены в таблице 2.8.
Таблица 2.8 – Анализ деловой активности и рентабельности ООО «Агентство распространения печати «Экспресс»
| № п\п | Название показателя | Обозначение показателя | За 2004 г | За 2005 г |
| 1 | Коэффициент оборачиваемости средств в расчетах (обороты) | Кос | 30,4 | 22,4 |
| 2 | Оборачиваемость средств в расчетах (в днях) | ОСр | 11,8 | 16,1 |
| 3 | Оборачиваемость кредиторской задолженности (в днях) | Окз | 14,1 | 18,9 |
| 4 | Оборачиваемость собственного капитала | Оск | 26,6 | 16,8 |
| 5 | Коэффициент устойчивости экономического роста | Ку | 1,0 | 0,14 |
| 6 | Оборачиваемость совокупного капитала | Осов.к | 9,5 | 7,6 |
| 7 | Рентабельность продукции | Рп | 0,1 | 0,06 |
| 8 | Рентабельность основной деятельности | Ро.д. | 0,1 | 0,07 |
| 9 | Рентабельность совокупного капитала | Рсов.к. | 0,71 | 0,07 |
Показатели оборачиваемости средств в расчетах показывают, что наметилась тенденция ухудшения финансового состояния, так как количество оборотов снизилось на 8 оборотов, в то время как оборачиваемость этого же показателя в днях увеличилась на 4,3 дня. Замедление оборачиваемости дебиторской задолженности может быть вызвано изменением договорных условий оплаты, невозможностью найти оптимальную схему взаимодействий с партнерами, а также отсутствием систематического контроля за задолженностью партнеров и управление ею. Оборачиваемость кредиторской задолженности в днях увеличилась на 4,8 дня и составила 18,9 дней. Это может свидетельствовать об изменении поставщиками условий оплаты по договорам, а именно замены предоплаты за поставленную поставщиком продукцию на отсрочку платежа. Такие условия поставщики могут предложить только надежным партнерам. Оборачиваемость собственного капитала снизилась на 9,8 оборота. Вероятно, были использованы другие возможности и резервы, в результате чего привлечение доли собственного капитала не понадобилось. Снижение оборачиваемости собственного капитала повлекло за собой и снижение оборачиваемости всего совокупного капитала на 1,9 оборота.
Для ООО «АРП» Экспресс» 2003 год был стартовым, поэтому основные экономические показатели деятельности невелики, но с наращением оборотов по основной деятельности значения показателей приближаются к норме. Хотя следует обратить внимание на увеличение дебиторской задолженности и значительное снижение чистой прибыли. Рост дебиторской задолженности в динамике свидетельствует о ее накоплении и отвлечении средств из оборота предприятия, что в свою очередь приводит к недополучению доходов и утрате платежеспособности предприятия. Замедление оборачиваемости дебиторской задолженности может быть вызвано изменением договорных условий оплаты, невозможностью найти оптимальную схему взаимодействий с партнерами, а также отсутствием систематического контроля за задолженностью партнеров и управление ею. Увеличение кредиторской задолженности может свидетельствовать о том, что изменились условия оплаты по договорам поставщиков. На протяжении всего исследуемого периода наблюдаются значительные изменения внеоборотных активов. Такие изменения возможны в результате перераспределения имущества по другим статьям актива баланса. Изменение структуры активов в пользу увеличения доли оборотных средств свидетельствует о формировании более мобильной структуры активов, способствующей ускорению их оборачиваемости и усилению платежеспособности предприятия. Положительно можно оценить долю собственного капитала в составе источников формирования имущества и рост ее в динамике. Структура собственного капитала является рациональной, т. к. наибольший удельный вес в составе собственных источников занимает одна из статей, характеризующих распределение чистой прибыли предприятия, т.е. эффективность его работы – это статья «Нераспределенная прибыль», а это значит, что предприятие стремится к стабильному состоянию и приобретает надежность с точки зрения финансовой устойчивости. Данные по статье «Долгосрочные обязательства» отсутствуют, из этого можно сделать вывод, что предприятие обходится своими ресурсами и не нуждается в дополнительных долгосрочных кредитах и займах, хотя наличие данных по этой статье приветствуется.
Таким образом, по результатам анализа основных показателей финансовой устойчивости можно сделать вывод, что состояние предприятия ООО «АРП» Экспресс» удовлетворительное, но есть риск оказаться в неустойчивом финансовом положении, которое может быть вызвано нарушением платежеспособности. Однако, предприятие имеет возможность восстановить равновесие путем оптимизации структуры пассивов, а также путем обоснованного снижения уровня запасов, не используемых в обороте или используемых недостаточно эффективно. Хотя следует отметить, что значения многих показателей отвечают норме и предприятие можно в некоторой степени считать стабильным и финансово устойчивым. ООО «АРП» Экспресс» не прибегает к дополнительным кредитам и обходится своими средствами, хотя и иногда испытывает некоторые трудности в расчетах и ведении деятельности в целом. Для более успешной деятельности предприятия необходимо разработать пути укрепления финансовой устойчивости предприятия путем выявления сильных и слабых сторон и разработки рационального использования средств.
3. Пути и предложения укрепления финансовой устойчивости ООО «Агентство распространения печати «Экспресс»
3.1 Основные направления по укреплению финансовой устойчивости ООО «Агентство распространения печати «Экспресс»
Финансовое положение предприятия, его показатели ликвидности и платежеспособности непосредственно зависят от того, насколько быстро средства, вложенные в текущие активы, превращаются в реальные деньги.
Одним из важнейших показателей эффективного управления оборотными средствами является высокая оборачиваемость оборотных активов. Отсюда основная задача рационального управления оборотными средствами предприятия заключается в том, что всеми силами и средствами следует сокращать период оборачиваемости оборотных средств в целом и по каждой из наиболее весомых составляющих.
Показатели оборачиваемости оборотных средств имеют большое значение для оценки финансового состояния предприятия, поскольку скорость превращения оборотных средств в денежную форму оказывает непосредственное влияние на платежеспособность предприятия.
Кроме того, увеличение скорости оборота текущих активов при прочих равных условиях отражает повышение инвестиционной привлекательности предприятия. Особую значимость имеют указанные показатели в условиях экономики переходного периода.
Решение задачи сокращения периода оборота оборотных средств в целом заключается в снижении периода оборота каждой из наиболее весомых составляющих текущих активов, то есть запасов материалов, незавершенного производства, готовой продукции, дебиторской задолженности.
Возникшие совершенно иные условия финансово – производственной деятельности предприятий обусловили поиск новых решений проблемы управления оборачиваемостью оборотного капитала.
Рассмотрим способы решения данной задачи по основным из составляющих оборотных средств.
Для сокращения периода оборота и соответственно увеличения значения коэффициента оборачиваемости применительно к запасам материалов и покупных изделий (равно как и для всех других особо значимых по величине слагаемых оборотных средств) необходимо реализовать комплекс организационно – технических и финансовых мер.
Значение коэффициента оборачиваемости возрастает с уменьшением среднего значения оборотных средств, вложенных в запасы материалов и покупных изделий.
Одним из эффективных способов минимизации средств в запасах материалов в условиях экономики переходного периода является внедрение на предприятии методики оптимального вложения средств в запасы материалов и покупных изделий. Важно подчеркнуть, что методика оптимального вложения средств в запасы материалов охватывает, строго говоря, только основные материалы и покупные изделия, необходимые на конкретном этапе работы предприятия.
Однако, как известно, в состав запасов оборотного капитала предприятия помимо средств в основных материалах входят средства, вложенные во вспомогательные материалы, упаковочные материалы, топливо, запасные части для ремонта.
И хотя объемы средств, вложенные в основные материалы и покупные изделия, несопоставимо выше, минимизация средств в другие составные части запасов – такая же важная задача. Иначе говоря, в процессе минимизации средств, вкладываемых в запасы материалов, ни в коем случае не следует ослаблять внимание к расходованию средств на вспомогательные материалы, упаковочные материалы, топливо, запасные части для ремонта.
В числе других способов, влияющих на минимизацию затрат в запасах материалов, следует отметить:
– установление прогрессивных норм расхода сырья, материалов, топлива;
– замена дорогостоящих видов материалов и топлива более дешевыми без снижения качества продукции;
– систематическая проверка состояния складских запасов.
Для более глубокого исследования проблемы ускорения оборачиваемости оборотных средств предприятия в целом и в каждой наиболее значимой составляющей текущих активов рассмотрим вопрос регулирования длительности производственного и финансового циклов.