Вопрос есть в коллекциях
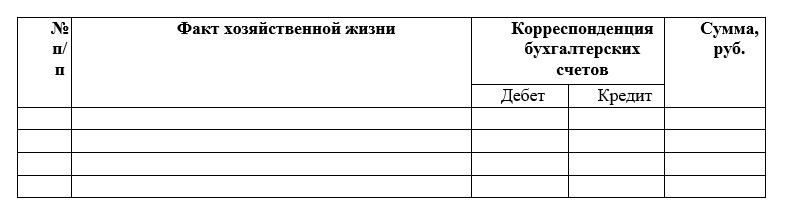
Известно, что: - остаток наличных денежных средств в кассе на начало дня – 1 500 руб. - оприходованы наличные денежные средства, полученные из банка, в сумме 30 000 руб. - поступили наличные денежные средства от общества с ограниченной ответственностью ООО «Ромб» за выполненные работы в сумме 4 500 руб. - выдана из кассы заработная плата в сумме 25 000 руб. - возвращена работником неиспользованная подотчетная сумма 90 руб. - сдана на расчетный счет организации выручка в сумме 4 500 руб. - возмещены расходы работника на покупку инструмента в сумме 1 100 руб. - выданы из кассы денежные средства на командировочные расходы в сумме 3 000 руб. Определите конечное сальдо по счету 50 «Касса»
 aleksiasession
 shalenysh
 Определите сумму кредиторской задолженности предприятия.

 zaletilova_ts

 stud1

 Определите сумму внеоборотных активов предприятия.
 Vixonik
 meimei1337
 Santiago
 GDZ
 iFate