Учет инфляции при оценке инвестиционных проектов
Тема 10.учет инфляции при оценке эффективности инвестиционных проектов
Общие положения
Инфляция во многих случаях существенно влияет на величину эффективности ИП, условия финансовой реализуемости, потребность в финансировании и эффективность участия в проекте собственного капитала. Это влияние особенно заметно для проектов с растянутым во времени инвестиционным циклом (например, в добывающей промышленности) или (и) требующих значительной доли заемных средств, или (и) реализуемых с одновременным использованием нескольких валют (многовалютные проекты). Поэтому при оценке эффективности инфляцию следует учитывать. Помимо этого, инфляция должна учитываться при исследовании влияния на реализуемость и эффективность проектов неопределенности и риска.
Учет инфляции осуществляется с использованием:
- общего индекса внутренней рублевой инфляции, определяемого с учетом систематически корректируемого рабочего прогноза хода инфляции;
- прогнозов валютного курса рубля;
- прогнозов внешней инфляции;
- прогнозов изменения во времени цен на продукцию и ресурсы (в том числе газ, нефть, энергоресурсы, оборудование, строительно-монтажные работы, сырье, отдельные виды материальных ресурсов), а также прогнозов изменения уровня средней заработной платы и других укрупненных показателей на перспективу;
- прогноза ставок налогов, пошлин, ставок рефинансирования ЦБ РФ и других финансовых нормативов государственного регулирования.
Показатели, описывающие инфляцию
Для описания влияния инфляции на эффективность ИП используются следующие показатели:
- общий индекс инфляции за период от начальной точки (точки 0, в качестве которой можно принять момент разработки проектной документации, начало или конец нулевого шага, момент приведения t0, начало нулевого шага или иной момент) до конца m-го шага расчета GJ(tm,0) или GJm (базисный общий индекс инфляции). Он отражает отношение среднего уровня цен в конце m-го шага к среднему уровню цен в начальный момент времени. Если в качестве начальной точки принят конец нулевого шага, GJ0 = 1;
- общий индекс инфляции за m-й шаг Jm, отражающий отношение среднего уровня цен в конце шага m-1(цепной общий индекс инфляции). Если в качестве начальной точки принято начало нулевого шага, GJ0=J0;
- темп (уровень, норма) общей инфляции за этот шаг im, выражаемый обычно в процентах в год (или месяц);
- средний базисный индекс инфляции на m-м шаге MJm, отражающий отношение среднего уровня цен в середине m-го шага к среднему уровню цен в начальный момент.
Аналогичными показателями характеризуется изменение цен на отдельные виды товаров и услуг. Через GJk(tm,0) и Jk(tm)=Jkm обозначаются соответственно базисный и цепной индексы цен на k-й продукт (услугу, ресурс).
Разновидностью индексов цен является индекс переоценки основных фондов, отражающий изменение балансовой и остаточной стоимости фондов при периодически (по существующим правилам – один раз в год) проводимой их переоценке (необходимость учета переоценки обусловлена, в частности, тем, что она влияет на стоимость имущества, размеры амортизации и другие важные показатели проекта). Различаются цепной индекс переоценки, отражающий увеличение стоимости фондов при данной переоценке, и базисный индекс, отражающий аналогичное изменение по сравнению со стоимостью в начальной точке. В расчетах эффективности могут использоваться как усредненные, так и дифференцированные по видам основных фондов индексы переоценки.
Инфляция называется равномерной, если темп общей инфляции im не зависит от времени (при дискретном расчете - от номера m-го шага).
Рекомендуемые материалы
Величины индексов и темпов инфляции зависят от вида используемой валюты (рубли или какой-либо вид инвалюты).
Для многовалютных проектов дополнительно необходимо знать базисные GJc(tm,0) либо цепные Jc(tm) индексы (или темпы) изменения валютного курса для всех шагов расчета m или, что эквивалентно, индексы внутренней инфляции иностранной валюты для этих шагов. Базисный индекс внутренней инфляции иностранной валюты определяется формулой
 ,
где GJ(t,0) – базисный общий индекс рублевой инфляции;
GJ$(t,0) – базисный индекс роста валютного курса для валюты данного вида;
GJc(t,0) – базисный индекс инфляции инвалюты данного вида.
Если в эту формулу вместо базисных индексов подставить цепные, получится формула для цепных индексов внутренней инфляции иностранной валюты:
 .
Если для некоторого шага расчета m этот индекс равен единице, изменение валютного курса на этом шаге соответствует соотношению величин рублевой и валютной инфляций; если он больше единицы, рост валютного курса отстает от этого отношения (валютный курс растет медленнее, чем внутренние цены по отношению к внешним); если он меньше единицы, рост валютного курса опережает рост внутренних цен (по отношению к внешним).
В расчетах чаще всего используются следующие свойства индексов инфляции:
 , (6.3)
 . (6.4)
Кроме того, в предположении, что im постоянен внутри m-го шага, можно получить соотношения
 , (
где Dm – длительность m-го шага в годах (если продолжительность шага меньше года, Dm – дробная величина) и
 .
В соответствии с (6.3) базисный индекс переоценки основных фондов рассчитывается как произведение предшествующих цепных индексов.
Для учета неоднородности инфляции удобно ввести базисные коэффициенты неоднородности (GNkm) и коэффициенты неоднородности темпов роста цен (nkm) для каждого (k-го) продукта на каждом шаге (m).
Для рублевых цен
 ;
 ;
для валютных цен
 ;
 .
Инфляция называется однородной, если темпы (и, следовательно, индексы) изменения цен всех товаров и услуг зависят только от номера шага, но не от характера товара или услуги. При однородной инфляции значения коэффициентов неоднородности для каждого продукта, а также цепных индексов внутренней инфляции инвалюты равны единице для любого шага. Если для какого-либо шага и/или продукта эти условия нарушаются, инфляция называется неоднородной.
Конкретный вид зависимости между коэффициентами GNcm и nkm [(6.7) и (6.7а)] обусловлен выбором начальной точки. Если в качестве ее берется конец нулевого шага, эта связь имеет следующий вид:
 ,
где Im и GJm – темп и общий индекс инфляции (рублевой или валютной) на шаге m, а nkm и GNkm – коэффициенты неоднородности (также рублевой или валютной) темпов роста цен и интегральный (оба для продукта K) на том же шаге.
Если прогноз инфляции известен на весь расчетный период, то заданными являются общие индексы (или темпы) рублевой и валютной инфляции, индексы (или темпы) роста валютного курса (или индексы внутренней инфляции иностранной валюты) и коэффициенты неоднородности для всех продуктов.
Известными считаются также прогнозы «текущих» (без учета инфляций) цен на продукты.
В этом случае по прогнозным индексам инфляции и коэффициентам неоднородности следует по формулам (6.7), (6.7а) определить индексы цен на каждый k-й продукт для всех шагов (m), и на основании этого рассчитать прогнозные цены (Цckm) на все (k-е) продукты на начало каждого (m-го) шага, например, если известны базисные коэффициенты неоднородности, то:
для рублевых цен
 ,
для валютных цен
 ,
где  - прогнозная, а
 - фиксированная (при отсутствии инфляции) рублевые цены на k-й продукт на m-м шаге;
 и
 - то же для валютных цен.
Замечание. Прогноз цен на продукты можно производить как непосредственно, так и описанным выше способом, с помощью коэффициентов неоднородности. Второй путь часто предпочтительнее, так как он автоматически обеспечивает необходимое «слежение» прогнозируемых цен за индексом инфляции.
1. Учет влияния инфляции. Дефлирование
1.1. Влияние инфляции на эффективность проекта в целом
Для того чтобы учесть влияние инфляции на показатели эффективности проекта “в целом”, следует методами, описанными в предыдущих главах, с использованием вычисленных прогнозных цен построить рублевую и валютную составляющие денежных потоков в прогнозных ценах, после чего привести их к единому (итоговому) потоку, выраженному в прогнозных ценах (jс(m)), используя прогнозный валютный курс. Единый (итоговый) поток следует выражать в той валюте, в которой в соответствии с требованиями инвестора необходимо оценить эффективность проекта. Как правило, в российских условиях такой валютой являются рубли.
На основании полученного потока в прогнозных ценах строится денежный поток в дефлированных ценах по формуле
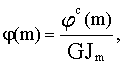
если единый поток (jс(m)) выражен в рублях, и
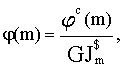
если единый поток (jс(m)) выражен в инвалюте.
Приведение к дефлированным ценам называется дефлированием.
Показатели эффективности проекта определяются по формулам гл.5 настоящей работы на основании денежного потока в дефлированных ценах.
| Предупреждение. В ряде случаев (а именно: если прогнозный индекс внутренней инфляции иностранной валюты отличается от единицы хотя бы на одном шаге расчета) эффективность проекта, вычисленная в рублях, может не совпадать с его эффективностью, вычисленной в валюте. Поэтому для проектов, доход от которых реализуется в рублях, не рекомендуется определять эффективность, выражая единый (итоговый) поток в иностранной валюте. |
Для получения более точных результатов как прогноз цен, так и дефлирование можно производить с использованием средних базисных индексов инфляции.
1.2. Учет влияния инфляции на реализуемость проекта и эффективность собственного капитала
Для проверки условий финансовой реализуемости проекта и определения потребности в финансировании должны использоваться прогнозные цены. При этом рекомендуется корректировать процентную ставку по кредитам по формуле Фишера.
Денежный поток для собственного капитала дефлируется по формулам (6.10), (6.10а), и на основании дефлированного потока рассчитываются показатели эффективности.
2. Виды влияния инфляции. Рекомендации по прогнозу инфляции
Для практического расчета полезно следующим образом классифицировать виды влияния инфляции:
- влияние на ценовые показатели;
- влияние на потребность в финансировании;
- влияние на потребность в оборотном капитале.
Рекомендуем посмотреть лекцию "Семенные пузырьки: строение, функции и везикулит".
Первый вид влияния инфляции практически зависит не от ее величины, а только от значений коэффициентов неоднородности и от внутренней инфляции иностранной валюты.
Второй вид влияния зависит от неравномерности инфляции (ее изменения во времени). Наименее выгодной для проекта является ситуация, при которой в начале проекта существует высокая инфляция (и, следовательно, заемный капитал берется под высокий кредитный процент), а затем она падает.
Третий вид влияния инфляции зависит как от ее неоднородности, так и от уровня. По отношению к этому виду влияния все проекты делятся на две категории (в основном в зависимости от соотношения дебиторской и кредиторской задолженностей). Эффективность проектов первой категории с ростом инфляции падает, а второй – растет.
В связи с изложенным можно рекомендовать следующий порядок прогноза инфляции:
- установить, к какой категории, первой или второй, относится проект;
- если приняты меры для уменьшения влияния инфляции на потребность в финансировании, то для проектов второй категории следует использовать минимально возможный уровень инфляции (например, производить расчет в текущих ценах). Для проектов первой категории из всех обоснованных прогнозов инфляции следует выбирать максимальный;
- если такие меры не приняты, то наряду с описанными предельными прогнозами инфляции необходимо рассмотреть сценарии, связанные с наиболее быстрым (из реально-прогнозируемых) снижением инфляции от принятой максимальной до принятой минимальной величины;
- оценить нижний предел возможных изменений одной из характеристик изменения валютного курса (например, цепных индексов внутренней инфляции иностранной валюты, в том числе из соображений соотношения долларовых цен на продукцию: по проекту и существующих внутри страны и за рубежом).
Помимо этого, финансовая реализуемость и эффективность проекта должна проверяться при различных уровнях инфляции в рамках оценки чувствительности проекта к изменению внешних условий.
При прогнозе инфляции следует учитывать официальные сведения, а также экспертные и прочие оценки, учитывающие дефлятор ВНП, и/или индексы цен по достаточно большой “корзине” постоянного состава